新能源换电站:从补能基础设施到批发零售业态的价值重构
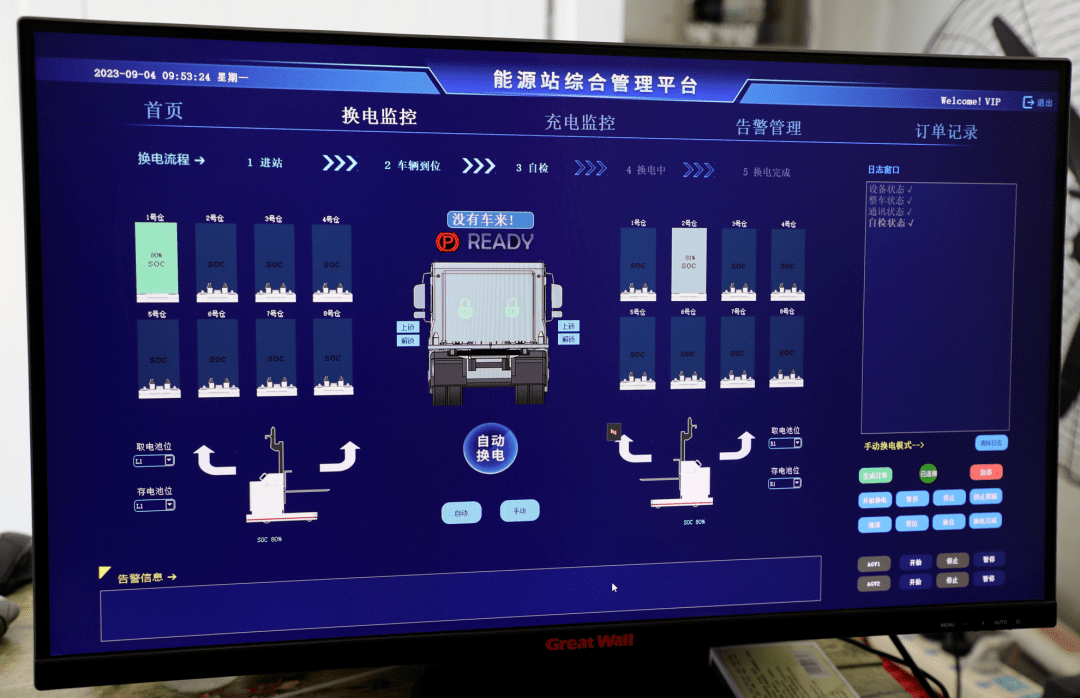
新能源换电站常被简单理解为"几分钟换一块电池"的补能设施,但从产业经济的角度看,它更像是一个以电池为流通标的、以站点为履约节点的分布式商品流通网络。这一属性决定了换电站不仅属于能源服务业,也深度嵌入批发和零售业的商品中心逻辑——电池是标准化商品,换电站是零售终端,电池租赁是服务型商品的分销,而站网背后的设备采购、备件仓储与跨区域调配,则构成了一条完整的批发与配送链条。理解这一双重属性,是判断换电站商业模式能否跑通的关键。
一、换电站的"商品中心"属性:被低估的零售逻辑
传统充电桩售电,本质是能源计量交易;换电站售出的则是"电池可用性"这一服务商品。用户支付的换电费用,对应的是电池容量、循环寿命与站点可达性的组合。这意味着换电站的运营指标与零售业高度同构:单站日均换电次数相当于坪效,电池周转率相当于库存周转率,站点密度决定履约半径,而电池资产池的调度则类似于连锁零售的中央仓配。
以行业内公开披露的运营数据为参照,一座标准乘用车换电站单站配置电池约20至30块,日均换电次数在成熟商圈可达300次以上,单次换电时长普遍压缩至3至5分钟。这组数字背后是典型的零售效率模型:电池作为"库存商品"必须保持高周转,否则资产折旧与资金占用将迅速侵蚀毛利。换电站运营的核心竞争力,不在于站点数量本身,而在于电池资产的周转效率与站点网络的协同调度能力。
二、电池租赁:服务型商品的分销结构
车电分离模式下的电池租赁,是换电业态中最接近批发零售结构的环节。电池资产由运营方集中持有,用户以月租形式购买使用权,运营方则承担电池的采购、维护、梯次利用与回收责任。这一模式将一次性购车成本拆分为可持续的服务收入,也使电池从"整车配件"转变为"可流通商品"。
- 采购端:换电站建设需批量采购电池包、换电设备与备件,形成规模化批发需求,议价能力直接决定单站投资回收周期;
- 分销端:电池租赁按月计费,属于典型的订阅式零售,用户留存率与续租率是核心指标;
- 运维端:电池维护、健康度检测与梯次利用构成售后服务体系,也是二次价值变现的入口;
- 回收端:退役电池进入储能或材料回收渠道,形成闭环商品链。
从批发和零售业的视角看,这套结构与传统经销商体系的差别仅在于商品形态:电池替代了有形货物,站点替代了门店,而仓储配送能力则体现为电池在站点间的动态调配。
三、换电站建设与加盟:网络扩张的规模化命题
换电站建设的成本结构决定了其必须走网络化路线。单站涉及土地或场地租赁、电力增容、换电设备采购、电池配置与消防配套,投资规模通常在数百万元量级。若站点孤立运营,服务半径有限,难以覆盖投资;唯有形成密度足够的站网,才能提升用户换电便利性,进而拉动单站换电频次。
这也解释了换电站加盟模式近年受到关注的原因。加盟方提供场地与本地资源,品牌方输出设备、电池资产与运营系统,双方按约定比例分成。该模式与连锁便利店的特许经营逻辑高度相似:总部负责供应链与标准化管理,加盟商负责末端履约与本地化服务。对于江川换电站这类区域型运营主体而言,加盟扩张的关键在于建立统一的设备标准、电池调度规则与结算体系,否则站网规模越大,资产失控风险越高。
四、运营效率:换电站真正的护城河
换电站运营的难点不在建设,而在持续经营。行业实践中,影响单站盈亏的因素集中在三方面:一是电力成本与峰谷电价策略,直接影响单次换电的边际成本;二是电池健康度管理,电池衰减过快将推高更换成本,压缩租赁毛利;三是站点选址与车流匹配度,决定设备利用率能否跨过盈亏平衡点。
值得关注的是,部分区域运营商已开始将换电站与充电站、储能设施协同布局,利用谷电充电、峰时换电的方式降低用电成本,同时以储能调节缓解增容压力。这种"换储充一体"的组合,实质上是用批发式的能源采购对冲零售式的补能服务波动,是提升单站经济性的可行路径。
综合来看,新能源换电站的价值不应只以"补能速度"衡量。它同时是一条以电池为核心商品的流通链条、一套以站点为节点的零售网络、一个以运营效率为胜负手的资产管理系统。对于进入这一领域的批发零售企业而言,能否把电池当作商品来管理、把站点当作门店来运营、把站网当作供应链来调度,将直接决定其在新一轮补能基础设施竞争中的位置。